Ya te has convencido de lo importante: indexarte al mercado en lugar de intentar adivinarlo. Ahora llega la segunda pregunta, la que paraliza a todo el mundo: ¿ETF o fondo indexado? Parecen lo mismo —y casi lo son—, pero en España hay una diferencia que inclina la balanza. Vamos con números.
Qué es cada uno (en una frase)
Un ETF (*exchange-traded fund*) es un fondo que cotiza en bolsa como si fuera una acción: su precio cambia a cada segundo en horario de mercado, y lo compras y lo vendes a través de un bróker. Un fondo indexado es un fondo de inversión clásico que replica a un índice, pero no cotiza: lo suscribes y lo reembolsas una vez al día al valor liquidativo que publica la gestora.
Los dos te dan lo esencial —diversificación máxima con comisiones mínimas—, como explicamos en la guía de fondos indexados. Las diferencias están en los detalles. Y algún detalle pesa mucho.
Cómo se compran: bróker frente a gestora
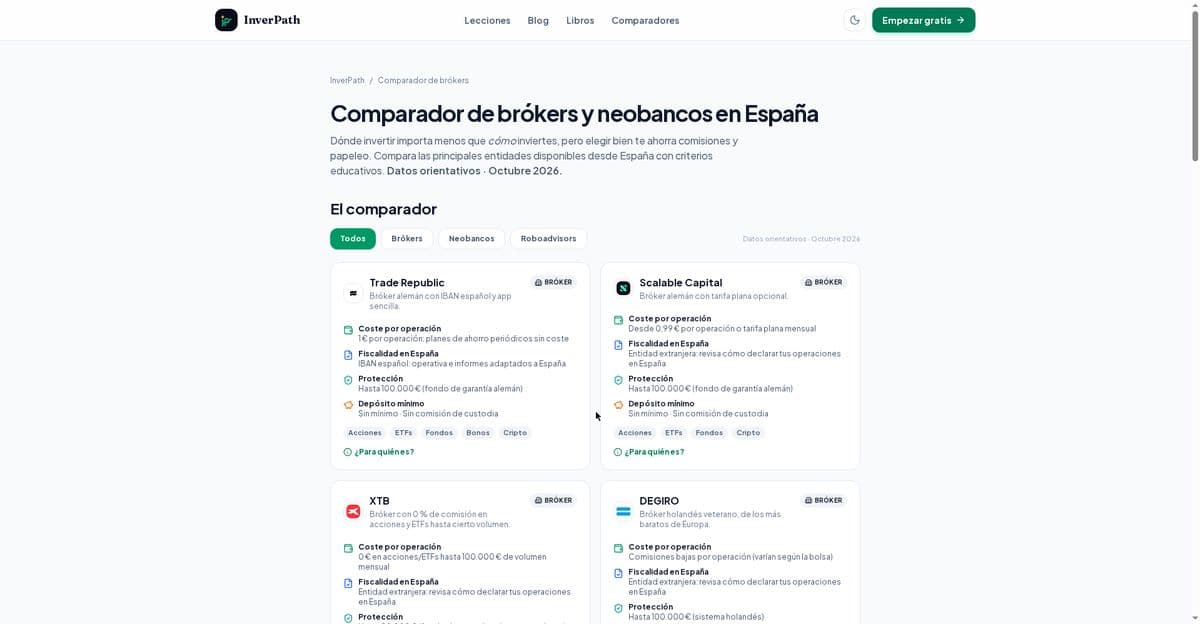
El ETF se compra en bolsa: necesitas una cuenta en un bróker, pones una orden como con cualquier acción y pagas una comisión de corretaje por cada operación. El fondo indexado se contrata en la comercializadora —tu banco, un neobanco o una plataforma de fondos—, normalmente sin comisión de suscripción ni de reembolso.
Esto tiene una consecuencia práctica: si vas a aportar 200 € al mes, con un ETF pagarías la comisión del bróker doce veces al año; con un fondo, las aportaciones automáticas no suelen costar nada por operación. Para comparar lo que te cobraría cada bróker por operar, tienes el comparador de brókers.
Las 5 diferencias que de verdad importan
- Fiscalidad del traspaso: la grande. En España puedes cambiar de un fondo a otro sin pagar impuestos (art. 94 de la Ley del IRPF). Con un ETF, vender para comprar otro es una venta como otra cualquiera: tributas en ese momento aunque reinviertas todo.
- Comisiones (TER): empate técnico. Un ETF global suele costar entre un 0,07 % y un 0,15 % anual; un fondo indexado, entre un 0,15 % y un 0,30 %. La diferencia real no está entre ellos, sino entre cualquiera de los dos y el 1,5–2 % de un fondo activo de banco.
- Precio y momento: el ETF cotiza en tiempo real —puedes comprar a las 11:23 a un precio exacto—; el fondo se suscribe una vez al día al valor liquidativo. Para el inversor de largo plazo, irrelevante; para el que opera, decisivo.
- Automatización: el fondo permite programar aportaciones mensuales automáticas. El ETF exige que entres tú a poner cada orden (y pagues cada corretaje). El piloto automático gana casi siempre.
- Dividendos: muchos fondos son de acumulación —reinvierten los dividendos sin que tributen—. La mayoría de ETFs populares son de distribución: cada dividendo que cobras tributa en ese momento.
El ejemplo con números: lo que se llevan las comisiones
Pon 100.000 € a trabajar 30 años con una rentabilidad bruta del 7 % anual. Mira lo que pasa según lo que pagues de comisiones:
- Sin comisiones (7 % neto): 761.226 €
- Con un 1 % anual (6 % neto): 574.349 €
- Con un 2 % anual (5 % neto): 432.194 €
El dato clave
Ese 2 % «pequeño» —lo que cobra un fondo activo típico de banco— se queda con 329.000 € de tu dinero. Y ahora la comparativa entre nuestros dos candidatos: un ETF con un TER del 0,15 % deja un 6,85 % neto, unos 730.000 €; un fondo indexado con un TER del 0,30 % deja un 6,70 % neto, unos 700.000 €. La diferencia entre ellos existe (unos 30.000 €), pero palidece frente a el impuesto invisible de las comisiones.
La ventaja fiscal que en España decide el partido
Volvamos a la diferencia número uno, porque es la que más dinero mueve en la práctica. Imagina que dentro de 10 años quieres cambiar de fondo porque ha bajado su TER. Con un fondo, haces un traspaso: ni Hacienda se entera, tu dinero sigue trabajando íntegro. Con un ETF, tienes que vender y recomprar: si habías ganado 20.000 €, la venta tributa en la base del ahorro del IRPF —entre el 19 % y el 28 % según la cuantía—, es decir, unos 4.080 € de impuestos que ya no se reinvierten.
Y no es un peaje único: cada rebalanceo, cada cambio de estrategia, cada ajuste con ETFs pasa por caja. Con fondos, solo tributas una vez, al final, cuando reembolsas de verdad. Por eso la guía de fondos indexados insiste: en España, el diferimiento fiscal es el superpoder del fondo.
Ojo, que diferir no es evitar
El traspaso sin impuestos retrasa el pago, no lo elimina: cuando reembolses el dinero al final del camino, la ganancia acumulada tributa en la base del ahorro. La ventaja es que durante todos esos años el dinero que no pagaste a Hacienda siguió generando rentabilidad para ti: puro interés compuesto.
Entonces, ¿cuál elijo?
- Elige el fondo indexado si: inviertes a largo plazo con aportaciones periódicas, quieres automatizarlo todo y no tocar nada, y prefieres no pasar por Hacienda hasta el final. Es la opción por defecto para la mayoría en España.
- Elige el ETF si: quieres comprar y vender en horario de mercado, operar con órdenes limitadas o stop, o invertir en índices o temáticas que no tienen un fondo indexado barato equivalente.
- Puedes combinarlos: no son excluyentes. Mucha gente lleva su plan automático en un fondo indexado y usa ETFs para apuestas satélite puntuales.
Si te decides por el fondo, el siguiente paso es la guía de fondos indexados: qué índice elegir, cómo comparar el TER y dónde contratarlo pagando menos —el comparador de fondos indexados te lo pone fácil—. Y si optas por el ETF, empieza comparando brókers: la comisión de corretaje es su coste principal.
Aprende esto y mucho más, gratis
20 módulos, 76 lecciones interactivas, calculadoras y comparadores. Sin registro y sin letra pequeña.
Empieza gratis ahora →